Ab wann arbeitet dein Geld mehr als du? Rechnerisch dann, wenn der Jahresertrag deines Depots größer ist als das, was du in diesem Jahr einzahlst. Die Formel dafür: Depotwert = jährliche Sparrate ÷ angenommene Rendite.
Bei 500 € im Monat und 6 % Modellrendite rechnest du: 6.000 € ÷ 0,06 = 100.000 €. Die 6 % sind eine Rechenannahme, keine Prognose. An der Börse läuft kein Jahr gleichmäßig. Ein Jahr kann deutlich besser ausfallen, ein anderes negativ.
Überraschend ist: Wie lange du bis zu diesem Punkt brauchst, hängt bei einem Start mit 0 € nicht von der Höhe deiner Sparrate ab. Den Grund und den Rechenweg findest du weiter unten.
Rendite höher als Sparrate: Diese Depotwerte gelten
 KI-
generiert
Für den Kipppunkt vergleichst du zwei Euro-Beträge: Was dein Depot in einem Jahr rechnerisch erwirtschaftet und was du im selben Jahr einzahlst. Beide sind gleich groß, wenn der Depotwert genau dem Ergebnis der Formel entspricht. Bei 250 € im Monat sind das 3.000 € im Jahr und damit 3.000 € ÷ 0,06 = 50.000 €.
Ab diesen Depotwerten ist die rechnerische Jahresrendite so hoch wie deine Jahreseinzahlung (Sparrate × 12):
- 100 € im Monat (1.200 € im Jahr): 30.000 € bei 4 %, 20.000 € bei 6 %, 15.000 € bei 8 %
- 250 € im Monat (3.000 € im Jahr): 75.000 € bei 4 %, 50.000 € bei 6 %, 37.500 € bei 8 %
- 500 € im Monat (6.000 € im Jahr): 150.000 € bei 4 %, 100.000 € bei 6 %, 75.000 € bei 8 %
- 750 € im Monat (9.000 € im Jahr): 225.000 € bei 4 %, 150.000 € bei 6 %, 112.500 € bei 8 %
- 1.000 € im Monat (12.000 € im Jahr): 300.000 € bei 4 %, 200.000 € bei 6 %, 150.000 € bei 8 %
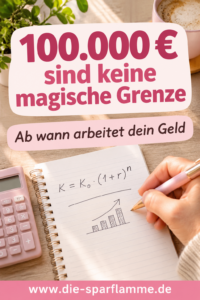
100.000 € sind keine magische Grenze. Sie ergeben sich nur bei der Kombination aus 500 € Sparrate und 6 % Modellrendite. Wer 100 € im Monat spart, erreicht den Kipppunkt bei 6 % schon mit 20.000 €. Bei 1.000 € im Monat sind es 200.000 €.
Nach wie vielen Jahren der Kipppunkt erreicht ist
Starte bei 0 €, zahle jeden Monat dieselbe Rate ein und rechne mit gleichbleibender Rendite. Dann ist die Zeit bis zum Kipppunkt unabhängig von der Sparrate. Der Grund: Verdoppelst du die Rate, verdoppelt sich auch der Depotwert, den du brauchst. Beides wächst im gleichen Verhältnis.
Der Rechenweg im Modell (Einzahlung am Monatsende, monatlicher Zins = Jahreszins ÷ 12): Der Kipppunkt ist erreicht, wenn (1 + Jahreszins ÷ 12) hoch n gleich 2 ist. Bei 6 % rechnest du: n = ln 2 ÷ ln 1,005 = 0,6931 ÷ 0,004988 ≈ 139 Monate. Das sind rund 11,6 Jahre. Dabei steht ln für den natürlichen Logarithmus.
- 4 % Rendite: ca. 17,4 Jahre
- 6 % Rendite: ca. 11,6 Jahre
- 8 % Rendite: ca. 8,7 Jahre
Zwei Hinweise zum Modell: Der Monatszins von 0,5 % entspricht effektiv 6,17 % im Jahr. Bei jährlicher Verzinsung und Einzahlung am Jahresende dauert es rund 11,9 Jahre. Mit Startkapital oder steigender Sparrate gilt die Rechnung so nicht mehr. Deine eigenen Zahlen kannst du im Zinseszinsrechner durchspielen.
Beim Kipppunkt nach 11,6 Jahren hast du erst rund 69.500 € selbst eingezahlt (139 Monate × 500 €). Die übrigen rund 30.500 € sind modellierte Erträge.
Der zweite Kipppunkt: Erträge höher als alle Einzahlungen
Hier werden zwei Dinge oft verwechselt. Kipppunkt 1 vergleicht den Ertrag eines einzelnen Jahres mit deiner Einzahlung in diesem Jahr. Kipppunkt 2 vergleicht alle bisherigen Erträge mit allen bisherigen Einzahlungen. Er ist erreicht, wenn dein Depot mehr als doppelt so viel wert ist, wie du eingezahlt hast.
Bei einem Sparplan ohne Startkapital, gleichbleibender Rate und konstanter Modellrendite ergibt sich:
- 4 % Rendite: Kipppunkt 1 nach ca. 17,4 Jahren, Kipppunkt 2 nach ca. 31,6 Jahren
- 6 % Rendite: Kipppunkt 1 nach ca. 11,6 Jahren, Kipppunkt 2 nach ca. 21,1 Jahren
- 8 % Rendite: Kipppunkt 1 nach ca. 8,7 Jahren, Kipppunkt 2 nach ca. 15,8 Jahren
Kipppunkt 2 dauert etwa das 1,8-Fache. Der Zinseszins ist am Anfang ein kleiner Helfer. Später kann er der wichtigste Wachstumstreiber sein.
Warum von den ersten 100.000 € so oft die Rede ist
Bei sechsstelligen Beträgen werden selbst moderate Prozentwerte in Euro sichtbar. Wie lange die ersten 100.000 € dauern und wie viel schneller die nächsten gehen, rechne ich im Beitrag Die ersten 100.000 € Vermögen: Warum es danach schneller geht durch.
Ab wann arbeitet dein Geld wirklich für dich
 KI-
generiert
Die Formulierung klingt nach sicherem Einkommen. Das ist sie nicht. 6 % von 100.000 € sind rechnerisch 6.000 €, aber kein fester Ertrag. Ein Depot kann in einem Jahr 15 % steigen und im nächsten 20 % fallen. Aktien und Aktien-ETFs können zwischenzeitlich deutlich an Wert verlieren.
Mit wachsendem Depot wachsen auch die Schwankungen in Euro. Bei 300.000 € Depotwert sind 2 % Kursbewegung 6.000 €. So viel zahlst du bei 500 € im Monat in einem ganzen Jahr ein. Das ist psychologisch gewöhnungsbedürftig.
Am Anfang zählt deine Sparrate mehr als die Rendite
Nimm ein Depot von 5.000 €. Bei 6 % Modellrendite sind das rechnerisch 300 € Wertzuwachs im Jahr. Erhöhst du deine Sparrate um 100 € im Monat, zahlst du 100 € × 12 = 1.200 € mehr im Jahr ein. Das ist das Vierfache.
Am Anfang ist deshalb meist nicht die Frage entscheidend, wie du ein Prozent mehr Rendite herausholst. Wichtiger ist, wie du deine Sparrate erhöhst. Wenn du durch niedrigere Fixkosten oder günstigere Einkäufe 100 € im Monat freimachst, stehen dir 1.200 € mehr im Jahr für den Vermögensaufbau zur Verfügung. Solche Hebel kannst du hier Sparhebel sammeln.
Steuern, Kosten und Inflation verschieben den Kipppunkt
Die Tabellen sind einfache Modellrechnungen ohne Steuern, Produktkosten sowie Kauf- und Verkaufskosten. Bleibt nach Kosten und Steuern weniger übrig, liegt der tatsächliche Kipppunkt höher. Bei nur 5 % brauchst du für 6.000 € Jahresertrag bereits 6.000 € ÷ 0,05 = 120.000 €.
Die Inflation ändert die Formel nicht, wohl aber die Kaufkraft. Bei angenommenen 2 % Inflation im Jahr haben 100.000 € in 20 Jahren nur noch rund 67.300 € heutige Kaufkraft (100.000 € ÷ 1,0220 ≈ 67.300 €). Betrachte deine Ziele deshalb auch in heutigem Geld.
Fazit: Dein Kipppunkt hängt von drei Dingen ab
 KI-
generiert
Am Anfang bestimmt vor allem deine Sparleistung das Ergebnis. Mit wachsendem Vermögen trägt das investierte Kapital immer mehr bei. Dein persönlicher Kipppunkt hängt von drei Dingen ab: deiner Sparrate, deinem vorhandenen Kapital und der tatsächlich erzielten Rendite.
Rechne deinen Weg im Zinseszinsrechner mit eigenen Zahlen durch. Wenn du gerade erst anfängst, findest du bei Geld investieren für Anfänger die Grundlagen im Überblick.
FAQ: Häufige Fragen zum Kipppunkt
Ab welchem Depotwert arbeitet mein Geld für mich?
Wenn du darunter verstehst, dass der rechnerische Jahresertrag größer ist als deine Jahreseinzahlung, gilt: Depotwert = jährliche Sparrate ÷ Rendite. Bei 500 € im Monat und 6 % Modellrendite sind das 100.000 €.
Nach wie vielen Jahren ist der Kipppunkt erreicht?
Bei 0 € Startkapital, gleichbleibender Rate und konstanter Rendite rund 11,6 Jahre bei 6 %, 17,4 Jahre bei 4 % und 8,7 Jahre bei 8 %. Die Höhe der Sparrate spielt dabei im Modell keine Rolle. Echte Börsenverläufe schwanken und halten sich nicht an diese Rechnung.
Was ist der Unterschied zu den ersten 100.000 €?
Der Kipppunkt vergleicht den Jahresertrag mit deiner Jahreseinzahlung. Bei den ersten 100.000 € geht es darum, wie lange jede 100.000-€-Etappe dauert. Bei 500 € im Monat und 6 % fällt beides zufällig zusammen, bei anderen Sparraten nicht. Die Etappen findest du im Beitrag Die ersten 100.000 € Vermögen.
Wann ist die Rendite höher als meine Sparrate?
Wenn Depotwert × Rendite größer ist als das, was du im Jahr einzahlst. Bei 6.000 € Jahreseinzahlung und 6 % ist das ab 100.000 € der Fall.
Sind 6 % Rendite realistisch?
Die 6 % sind in diesem Beitrag nur eine Rechenannahme. Die tatsächliche Rendite hängt von Anlageform, Zeitraum, Kosten und Marktentwicklung ab und lässt sich nicht verlässlich vorhersagen.
Sind Steuern im Beispiel berücksichtigt?
Nein. Die Tabellen sind vereinfachte Modellrechnungen ohne Steuern und Kosten. Beides kann den Vermögensaufbau verlangsamen und den Kipppunkt nach oben verschieben.